
Réglementation · publié le 29 août 2026
Facturation électronique dans le bâtiment : ce qui change, et quand
La réforme se joue en deux temps, et les deux ne vous demandent pas la même chose. L'un concerne les factures que vous recevez, l'autre celles que vous émettez. Confondre les deux est l'erreur la plus courante, et c'est celle qui coûte le plus cher.
Deux échéances, deux obligations différentes
La première échéance porte sur la RÉCEPTION. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit être en mesure de recevoir ses factures au format électronique. Autrement dit : vos fournisseurs vont commencer à vous envoyer des factures qui ne sont plus des PDF par e-mail, et il faut que quelque chose, chez vous, sache les recevoir.
La seconde porte sur l'ÉMISSION. Au 1er septembre 2027, les TPE et PME devront à leur tour émettre leurs factures au même format, en passant par une plateforme agréée. C'est celle qui touche directement votre facturation client.
Ce qu’est une plateforme agréée, en une phrase
C'est un opérateur immatriculé par l'administration fiscale, seul habilité à transporter vos factures électroniques. Vous n'êtes pas censé en devenir une : vous êtes censé en utiliser une. La liste officielle est publique, et c'est le premier réflexe à avoir quand un éditeur vous annonce qu'il vous rend conforme. Demandez le nom de sa plateforme, et vérifiez qu'il figure sur la liste.
- Un logiciel n'est pas agréé : c'est la plateforme par laquelle il passe qui l'est.
- Un éditeur qui reste vague sur ce point mérite une question de plus, pas moins.
- La liste des plateformes agréées est consultable sur impots.gouv.fr.
Le piège du bâtiment : la situation de travaux
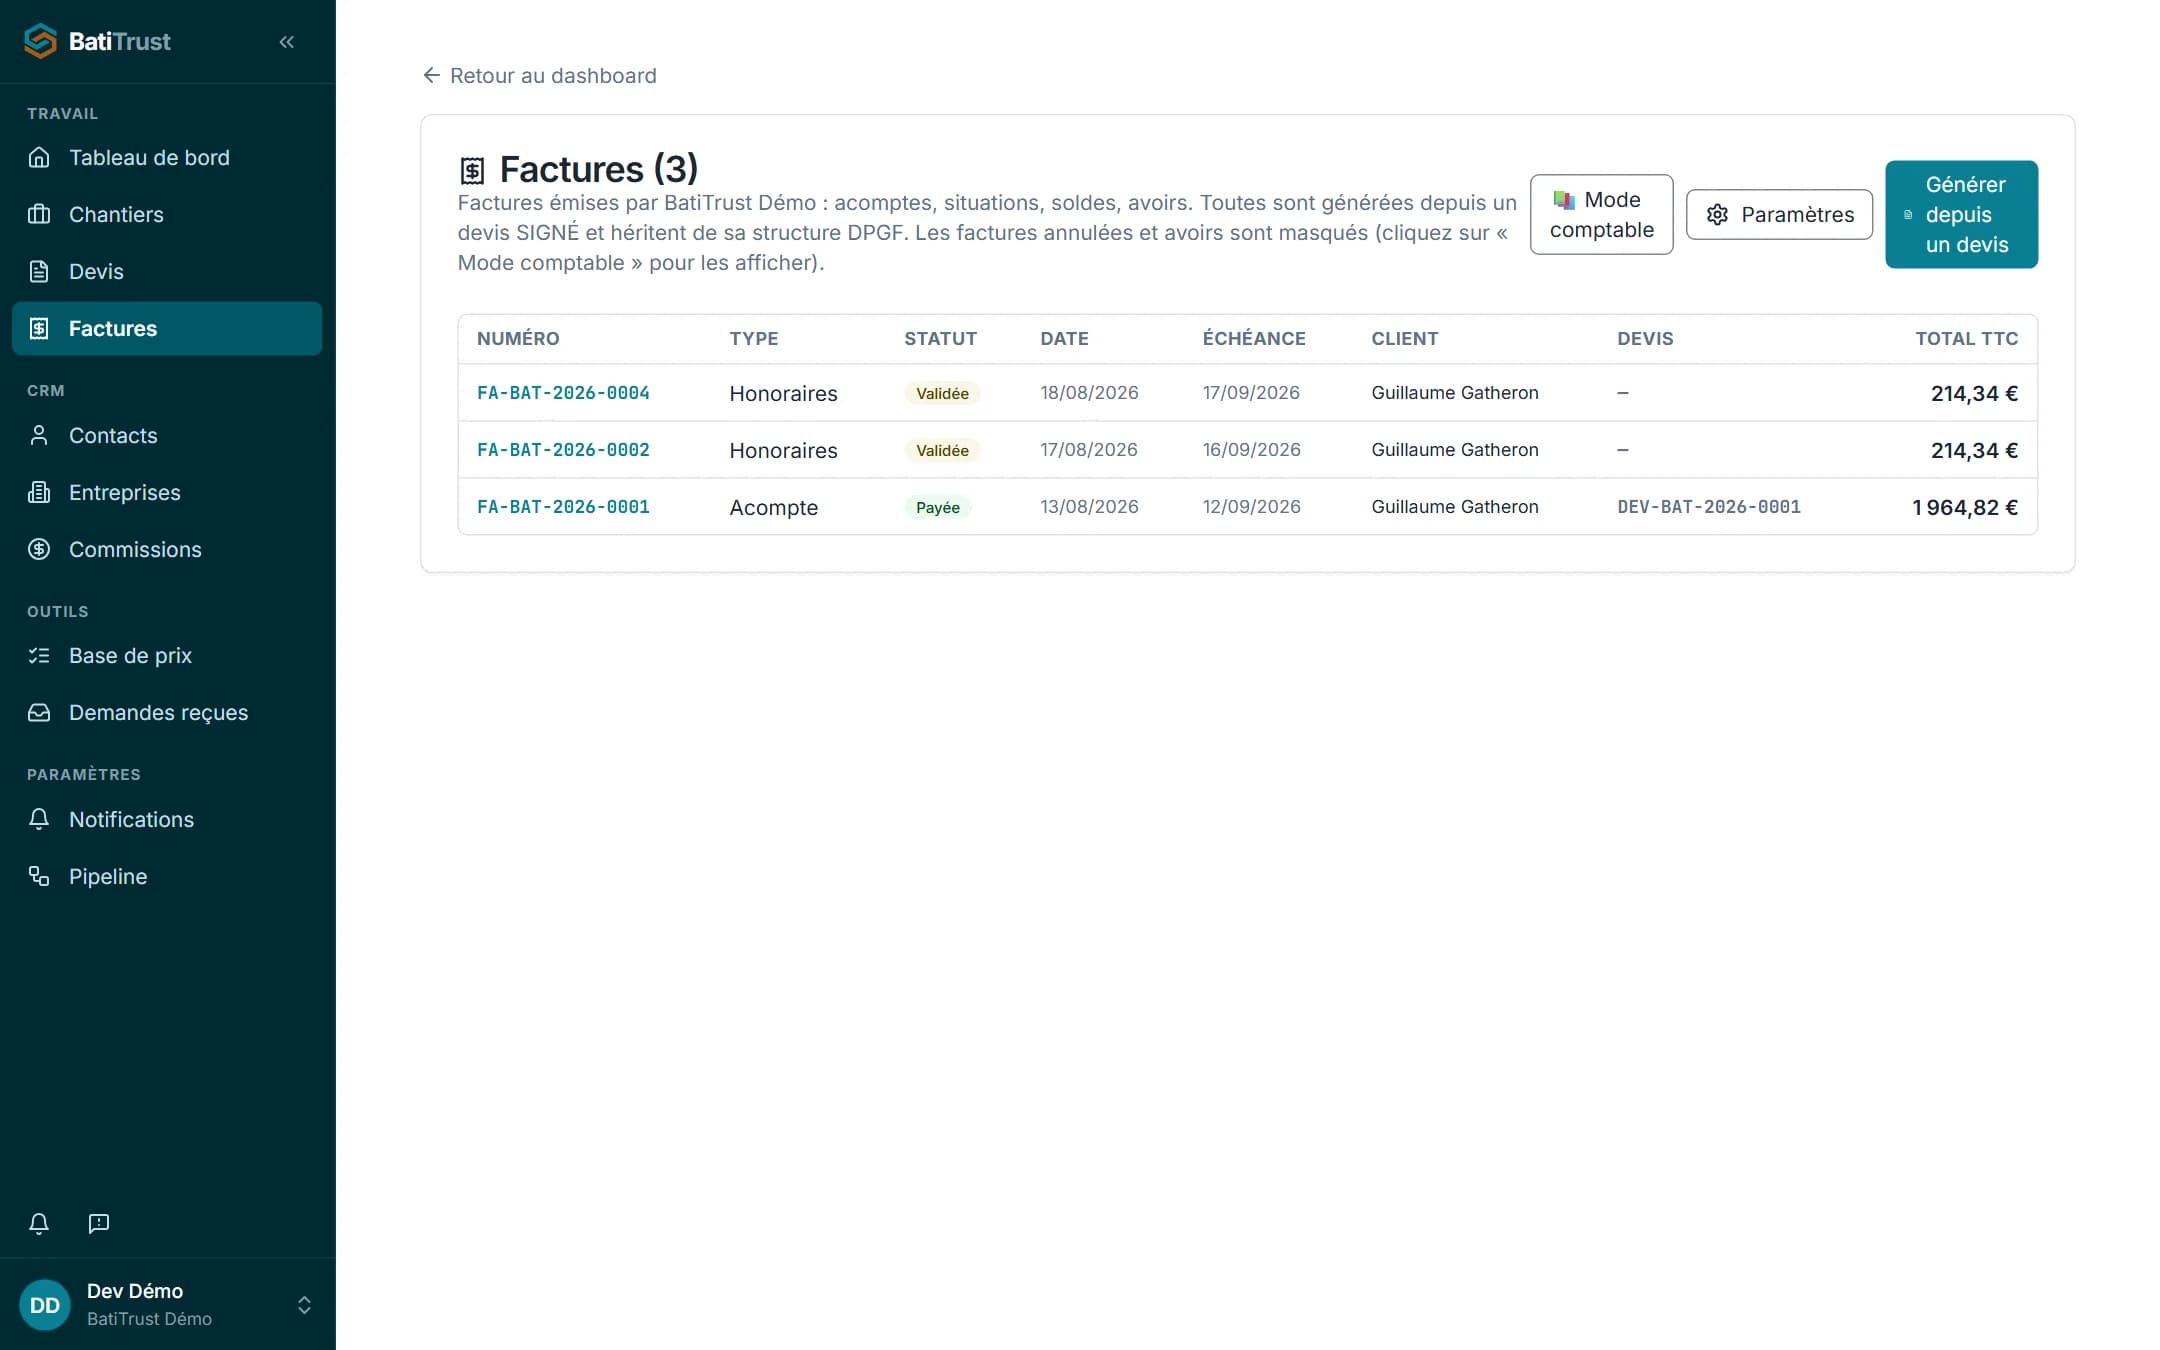
Dans le bâtiment, une facture n'est presque jamais un document isolé. C'est un acompte, puis des situations successives qui suivent l'avancement, puis un solde, avec parfois des avenants et une retenue de garantie. Passer au format électronique ne change pas cette mécanique, mais il la rend beaucoup moins tolérante à l'à-peu-près : la numérotation doit être continue, les montants doivent se tenir d'une situation à l'autre, et un avoir doit se rattacher à la facture qu'il corrige.
C'est la vraie raison de ne pas traiter le sujet comme une simple case à cocher. Une facturation qui tenait debout avec un tableur et de la mémoire tiendra beaucoup moins bien quand chaque pièce devra être structurée.
Lire aussiLa facturation à l’avancement dans BatiTrustAcompte, situation, solde, avoirs et avenants, avec une numérotation continue.Ce qu’il faut faire maintenant
- Savoir par où vos factures FOURNISSEURS vont arriver. C'est souvent votre comptable qui s'en charge déjà : posez-lui la question avant d'acheter quoi que ce soit.
- Vérifier que votre outil de facturation passera bien par une plateforme agréée, et laquelle.
- Mettre votre numérotation au propre pendant qu'il en est encore temps, parce que c'est le point qui ne se rattrape pas après coup.
Et se méfier de l'urgence fabriquée. La réforme a déjà été reportée une fois : les dates ci-dessus sont celles annoncées à ce jour, et elles méritent d'être revérifiées avant toute décision d'achat.