La facture d'acompte de travaux : de la signature au solde
La facture d'acompte de travaux se fait au moment où vous encaissez l'acompte prévu au devis signé, avant le début du chantier. C'est une facture à part entière : elle a son numéro dans votre suite de factures, ses mentions et sa TVA, que vous devez dès l'encaissement. Elle se déduit ensuite, en entier, de la facture de solde.
Courtier en travaux et maître d'œuvre, cofondateur de BatiTrust
- Publié le
- 9 min de lecture
En bref
- La facture d'acompte de travaux constate une somme encaissée avant le début du chantier. Elle se fait sur le devis signé, avec les mêmes mentions et la même numérotation que vos autres factures.
- Sur des travaux, la TVA d'un acompte est due dès que vous l'encaissez, sauf si vous avez opté pour les débits. Elle se déclare pour la période où l'argent arrive.
- Le montant de l'acompte est libre, mais écrivez « acompte » sur le devis : avec un particulier, une somme versée d'avance sans précision vaut des arrhes.
- Devis signé chez le client : aucun paiement avant sept jours, acompte compris, sauf réparation urgente demandée par lui.
- La facture de solde reprend le marché et ses avenants, retire l'acompte et les situations déjà facturés, et ne facture que le reste.
Sommaire
Facture d'acompte de travaux : ce qu'elle constate
- Facture d'acompte
La facture d'une somme encaissée avant l'exécution des travaux, en avance sur le prix du devis signé. Elle ne constate aucun avancement et se déduit ensuite des factures suivantes.
Sur un chantier facturé à l'avancement, il y a trois sortes de factures : l'AcompteLa somme demandée à la signature, avant que le chantier ne commence. Elle ne constate aucun avancement : c'est une avance, qui se déduit ensuite des situations. à la signature, les situations en cours de route, le SoldeLa dernière facture d'un marché. Elle porte l'avancement à son terme et règle ce qui reste dû, avenants compris. à la fin. L'acompte est la seule des trois qui part avant le premier coup de pioche. Il engage le client et paie ce que vous avancez avant d'avoir posé quoi que ce soit, à commencer par les matériaux et les équipements commandés.
Cet article traite l'acompte et le solde. Le calcul des factures intermédiaires est détaillé dans l'article sur la situation de travaux.
Acompte ou arrhes : écrivez le bon mot sur le devis
L'acompte engage les deux parties. Le client a signé, il devra payer le reste ; vous avez accepté, vous devrez faire les travaux. Les ArrhesUne somme versée d'avance qui laisse chacun libre de renoncer au contrat : le client qui renonce perd les arrhes, le professionnel qui renonce en rend le double. Sans précision au contrat, une somme versée d'avance par un consommateur est présumée être des arrhes. laissent au contraire chacun libre de renoncer : le client y perd ce qu'il a versé, le professionnel qui se désiste rend le double.
Avec un client particulier, une somme versée d'avance sans plus de précision est présumée être des arrhes. Le devis qui dit seulement « 30 % à la commande » laisse donc au client une porte de sortie que vous n'aviez pas prévue.
Source : Service Public : acompte, avance, arrhes et avoir, quelles différences ?Combien demander d'acompte sur des travaux
Aucun texte ne fixe le montant d'un acompte sur un chantier de rénovation : le professionnel le propose, le client peut le discuter, et le devis signé fait foi. Il s'écrit en pourcentage du marché ou en montant.
Source : Service Public : le montant de l'acompte est librement déterminéLe bon montant se calcule à partir de ce que vous engagez avant le démarrage. Un chantier de peinture n'immobilise presque rien. Une cuisine ou des menuiseries fabriquées sur mesure, une pompe à chaleur commandée, immobilisent beaucoup, et plusieurs semaines avant la pose. L'acompte devrait couvrir au moins ces commandes, faute de quoi c'est votre trésorerie qui finance le chantier de votre client.
Devis signé chez le client : sept jours avant tout paiement
Quand le devis est signé au domicile du client, c'est un contrat conclu hors établissement, et le Code de la consommation interdit d'y recevoir le moindre paiement avant sept jours à compter de la signature. Cela vaut pour l'acompte, pour un chèque et pour une autorisation de prélèvement. Seule exception utile au bâtiment : les travaux de réparation urgents, réalisés au domicile du client et à sa demande.
Source : Service Public Entreprendre : démarchage à domicile, règles à respecter (Code de la consommation, art. L221-10)Le client dispose en plus de quatorze jours pour se rétracter, et l'acompte versé doit alors lui être remboursé en entier. Si l'acompte doit financer une commande lancée tout de suite, comptez avec ces délais dans votre planning.
Les mentions d'une facture d'acompte
Une facture d'acompte porte les mentions de n'importe quelle facture. Elle prend son numéro dans la suite chronologique et continue de vos factures, et sa date d'opération est celle du versement de l'acompte.
Source : Service Public Entreprendre : mentions obligatoires sur une factureModèle
Modèle de facture d'acompte de travaux
- Titre : « Facture d'acompte », et la référence du devis signé (numéro et date de signature).
- Numéro et date : le numéro suivant de votre suite de factures, la date d'émission.
- Date de l'opération : la date à laquelle l'acompte est versé.
- Entreprise : nom ou dénomination, forme juridique, adresse, numéro Siren, numéro de TVA intracommunautaire, assurance professionnelle pour une activité artisanale.
- Client : nom et adresse ; pour une entreprise, sa dénomination et son numéro de TVA.
- Désignation : « Acompte de 30 % sur le devis n° … », avec l'objet des travaux et l'adresse du chantier.
- Montants : hors taxes, taux et montant de la TVA, toutes taxes comprises.
- Paiement : date d'échéance, conditions d'escompte, taux des pénalités de retard ; pour un client professionnel, l'indemnité forfaitaire de 40 euros pour frais de recouvrement.
Ce qui n'est pas encore connu à l'émission, comme une quantité ou un prix qui dépend d'un métré final, peut manquer sur une facture d'acompte : l'administration l'admet expressément.
Source : BOFiP, BOI-TVA-DECLA-30-20-20-20, IV : mesures applicables aux factures d'acomptesTVA sur l'acompte : due dès l'encaissement
Sur des travaux, la TVA de l'acompte est due au moment où vous l'encaissez. Pour la TVA, les travaux immobiliers sont des prestations de services, et pour elles la taxe devient exigible à l'encaissement de chaque acompte, du prix ou du solde. Elle se déclare donc sur la période où l'argent arrive, même si le chantier ne commence que deux mois plus tard.
Source : BOFiP, BOI-TVA-BASE-20-20, § 30 et § 70 : exigibilité de la TVA des prestations de services et paiement par acomptesSeule exception : si vous avez opté pour le paiement de la TVA d'après les débits, la taxe est due quand la somme est portée au débit du compte du client, en pratique à la facturation, qu'elle soit payée ou non. Avec la facturation électronique, cette option devient une mention obligatoire des factures : « Option pour le paiement de la taxe d'après les débits », à partir du 1er septembre 2027 pour une PME.
Source : Service Public Entreprendre : les quatre nouvelles mentions de la facture électroniqueLe taux est celui des travaux : 20 %, ou un taux réduit quand le chantier y ouvre droit. L'acompte prend le même taux que les lignes du devis qu'il finance.
Client professionnel ou particulier : facture ou note
Pour un client professionnel, une société ou une autre personne morale, la règle est nette : tout acompte encaissé avant les travaux donne lieu à une facture, que la TVA soit due à ce moment-là ou non.
Source : BOFiP, BOI-TVA-DECLA-30-20-10-10, § 10, § 20 et § 120 : opérations donnant lieu à facturation, acomptesPour un particulier, l'obligation générale de facturer ne s'applique pas, mais une obligation propre au bâtiment la remplace : toute prestation qui comporte des travaux immobiliers doit donner lieu à une note, quel qu'en soit le montant. La façon la plus simple de ne pas se tromper reste de faire une facture d'acompte numérotée pour tous vos clients : elle vaut note pour le particulier et sert de pièce comptable pour la TVA déjà payée.
La facture de solde : retirer l'acompte, facturer le reste
La facture de solde se fait à la fin des travaux. Elle reprend le montant total du marché, devis signé plus AvenantLa modification d'un marché signé : un ouvrage ajouté, une quantité qui change. Il se rattache au devis initial, et le total sur lequel portent les situations devient devis initial plus avenants. signés, retire tout ce qui a déjà été facturé, acompte et situations compris, et ne facture que la différence. Chaque pièce déduite y est citée par son numéro, pour que le client puisse vérifier le compte sans ressortir son classeur.
Prenons un devis de rénovation de 24 000 € HT, TVA à 10 %, avec un acompte de 30 % à la commande. En cours de chantier, une situation est émise à 60 % d'avancement, puis le client signe un avenant de 1 200 € HT pour une prise électrique et un point lumineux en plus.
| Facture | Calcul | HT | TVA 10 % | TTC |
|---|---|---|---|---|
| Acompte | 30 % de 24 000 € | 7 200,00 € | 720,00 € | 7 920,00 € |
| Situation n° 1 | 60 % de 24 000 €, moins 7 200 € | 7 200,00 € | 720,00 € | 7 920,00 € |
| Solde | 24 000 € + 1 200 €, moins 14 400 € | 10 800,00 € | 1 080,00 € | 11 880,00 € |
| Total facturé | 25 200,00 € | 2 520,00 € | 27 720,00 € |
Les trois factures retombent exactement sur le marché avenant compris : 25 200 € HT. Sur la facture de solde, le détail se lit ainsi :
- Marché : 24 000 € HT de devis signé, plus 1 200 € d'avenant, soit 25 200 € HT.
- Déjà facturé : 7 200 € d'acompte, plus 7 200 € de situation n° 1, soit 14 400 € HT.
- Reste à facturer : 25 200 − 14 400 = 10 800 € HT.
- TVA à 10 % : 1 080 €, soit 11 880 € TTC.
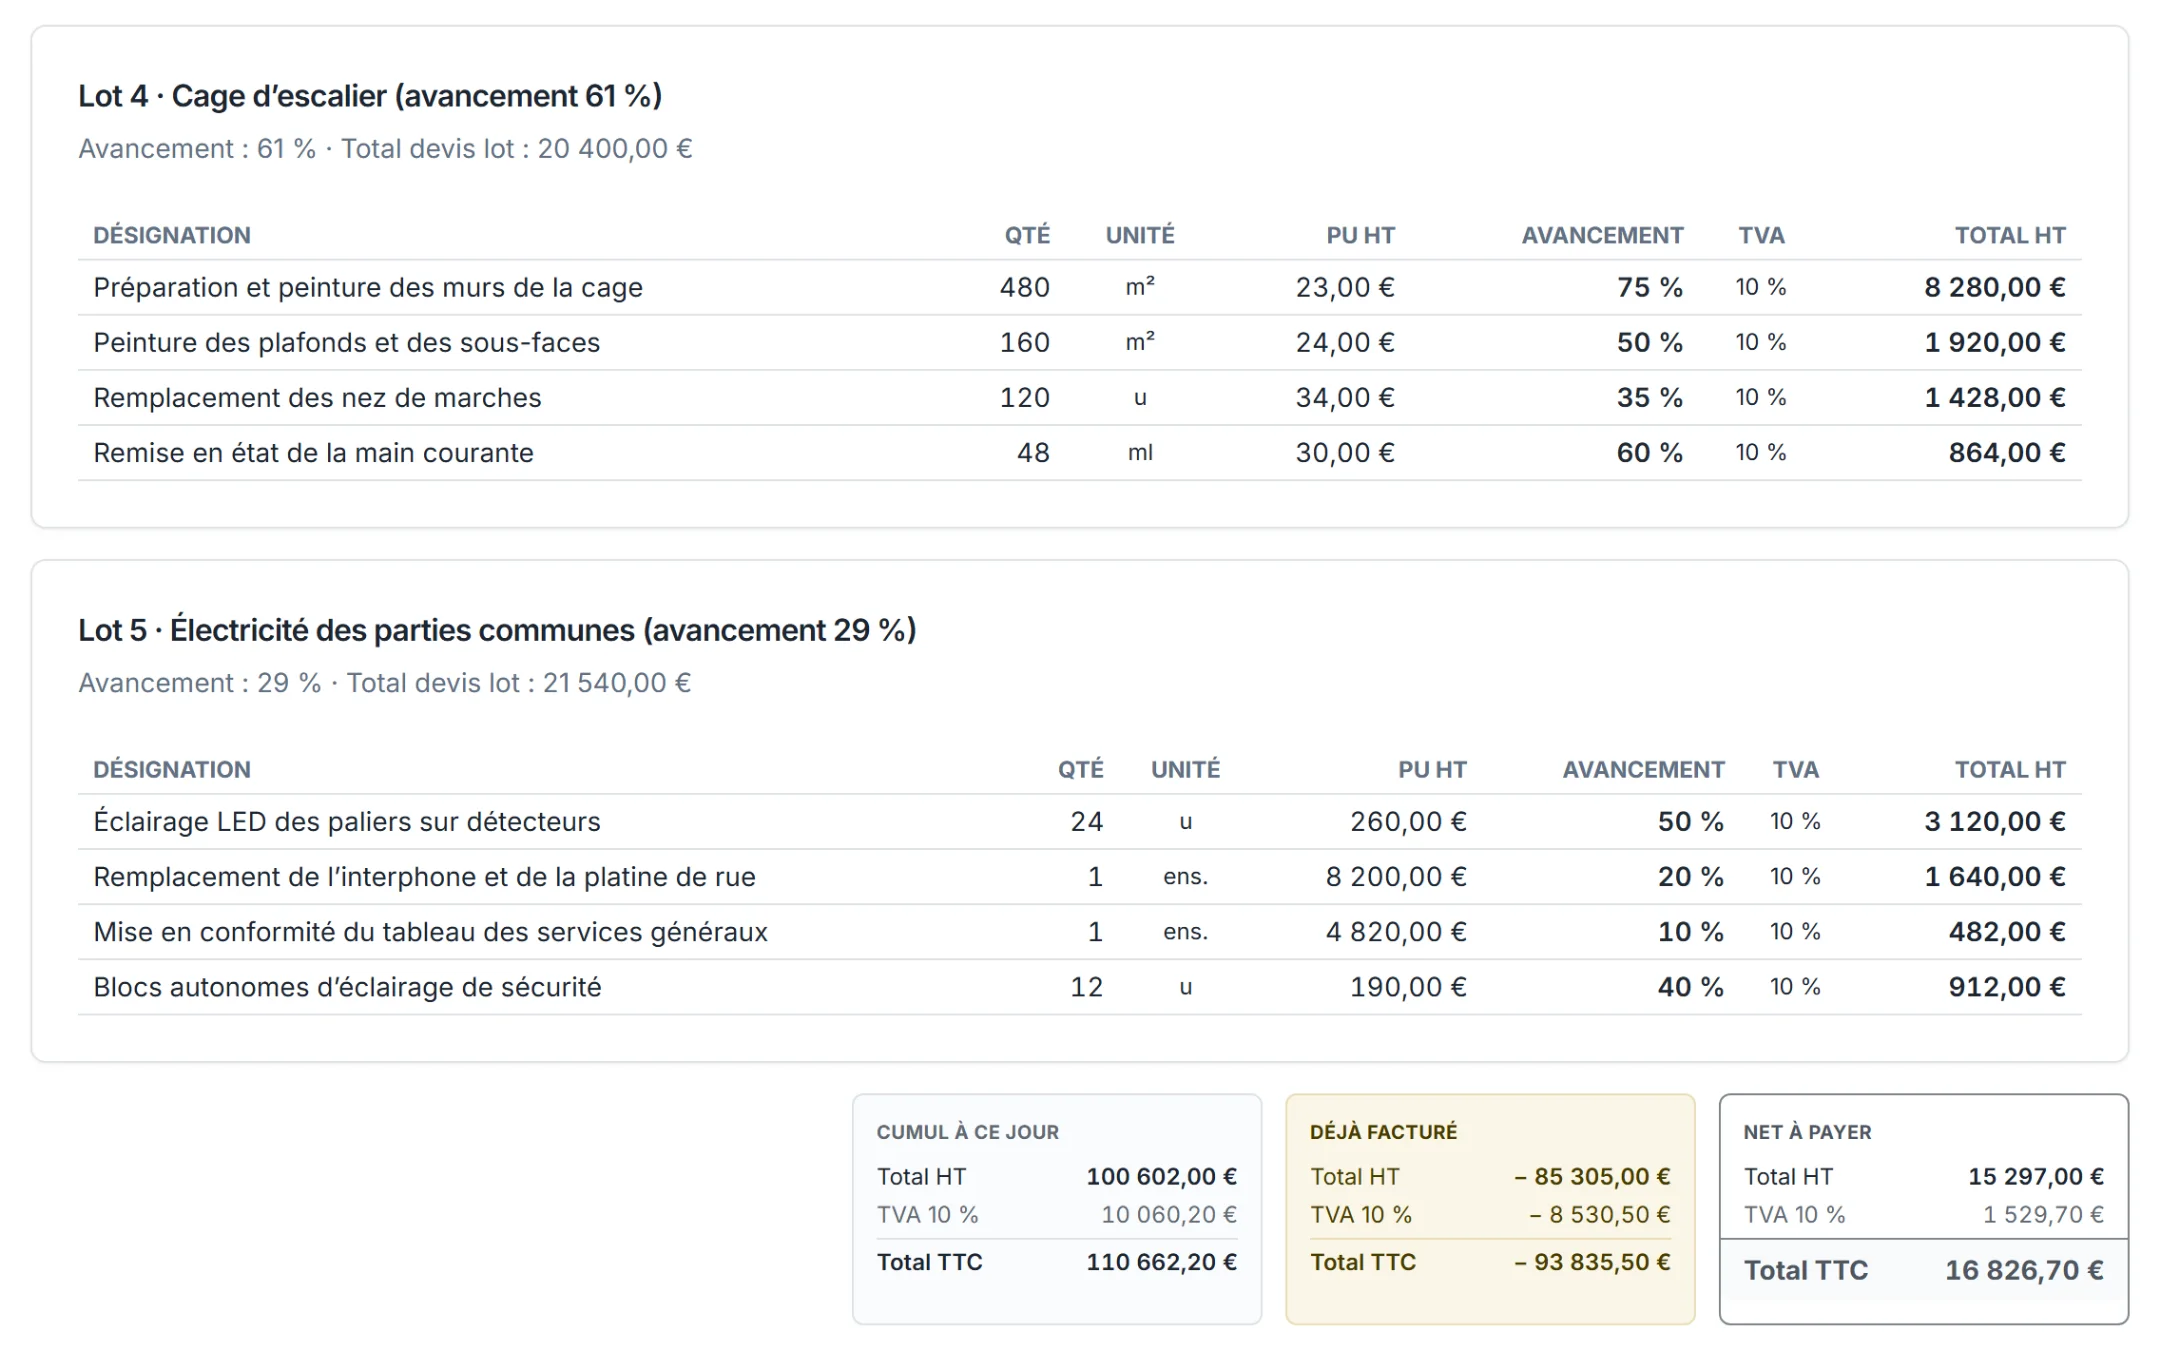
Si le marché prévoit une Retenue de garantieUne part prélevée sur chaque paiement, au plus 5 % de son montant, quand le marché la prévoit. Elle garantit la reprise des réserves et se restitue un an après la réception, sauf opposition motivée du maître d'ouvrage (loi n° 71-584)., le calculateur la retire aussi : indiquez son taux. Pour refaire le calcul du solde sur vos propres chiffres, laissez l'avancement à 100 % et indiquez dans « déjà facturé » l'acompte et les situations :
Calculateur
Calculer le montant d'une situation de travaux
Montant de la situation = (marché + avenants) × avancement cumulé − déjà facturé. Changez un chiffre, le tableau se recalcule.
Acompte compris, toutes situations précédentes additionnées.
Au plus 5 %, et seulement si le marché la prévoit.
| Marché et avenants (HT) | 25 200,00 € |
|---|---|
| Travaux exécutés à ce jour (HT) | 25 200,00 € |
| Déjà facturé (HT) | 14 400,00 € |
| Montant de la situation (HT) | 10 800,00 € |
| TVA à 10 % | 1 080,00 € |
| Montant de la situation (TTC) | 11 880,00 € |
| Retenue de garantie (0 % du TTC) | -0,00 € |
| Net à payer (TTC) | 11 880,00 € |
La retenue de garantie porte sur le montant de chaque paiement, donc sur le TTC, et ne peut dépasser 5 % (loi n° 71-584 du 16 juillet 1971, article 1). Vérifiez ce que prévoit votre marché : taux, base et restitution.
Les erreurs qui coûtent cher
Encaisser l'acompte sans facture
Le virement arrive, on se dit qu'on fera la facture avec la première situation. La TVA, elle, était due à l'encaissement : elle manque sur la déclaration du mois, et l'écart réapparaît plus tard, sur un compte que plus personne ne sait refaire. La facture d'acompte se fait le jour où l'argent arrive.
Oublier l'acompte sur la suite
Une première situation qui ne retire pas l'acompte facture deux fois la même somme. Le client le voit tout de suite, conteste la situation entière, et c'est tout le paiement qui attend. Le calcul par cumul règle la question : chaque facture repart du total exécuté et retire tout ce qui a déjà été facturé, acompte compris.
Corriger un acompte en le supprimant
Un acompte facturé sur un mauvais montant ne s'efface pas, et ne se « refait » pas sous le même numéro. La correction passe par un avoir, numéroté dans la même suite, puis par une nouvelle facture d'acompte au bon montant. Un trou dans la numérotation appelle une explication en cas de contrôle ; un avoir n'en demande aucune.
Un acompte qui n'en est plus un
Une somme demandée une fois les travaux commencés, pour des travaux déjà exécutés, n'est plus un acompte : c'est une situation. Elle se calcule sur l'avancement constaté, pas sur un pourcentage du marché fixé d'avance.
Questions fréquentes
Une facture d'acompte est-elle obligatoire pour des travaux ?
Pour un client professionnel, oui : tout acompte encaissé avant les travaux donne lieu à une facture (article 289 du code général des impôts). Pour un particulier, les travaux immobiliers donnent lieu à une note (article 290 quinquies). Dans les deux cas, une facture d'acompte numérotée fait l'affaire.
Quel acompte demander pour des travaux ?
Aucun texte ne le fixe pour un chantier de rénovation : le montant de l'acompte se convient avec le client et s'écrit au devis, en pourcentage du marché ou en montant. Ce qui compte, c'est qu'il couvre ce que vous engagez avant de démarrer, les commandes de matériaux d'abord.
Quand payer la TVA sur un acompte de travaux ?
À l'encaissement. Les travaux sont des prestations de services, et pour elles la TVA devient exigible quand l'acompte est payé, sauf option pour les débits. Elle se déclare donc sur la période où vous l'encaissez, pas à la fin du chantier.
Comment déduire un acompte sur la facture de solde ?
La facture de solde reprend le total du marché, avenants signés compris, puis retire l'acompte et les situations déjà facturés, en citant leur numéro. La TVA se calcule sur ce qui reste, et la somme de toutes les factures retombe sur le marché.
Quelle différence entre acompte et arrhes ?
L'acompte engage les deux parties : le client doit payer le reste, l'entreprise doit faire les travaux. Les arrhes laissent chacun libre de renoncer : le client perd ce qu'il a versé, l'entreprise qui renonce rend le double. Sans précision, une somme versée d'avance par un particulier vaut des arrhes.